こんにちは。Luluです。
クレカも考えたので銀行口座も考えます。銀行口座は気付けばめちゃ多くなってたのでこの機会にいらないのは解約した。
きっかけはもちろん「住信SBIネット銀行」が「ドコモSMTBネット銀行」になったから。
現状メインの「V NEOBANK」のポイント還元も改悪予定なのも併せて銀行口座の見直す。
今のところ特に変なことはしていなそうに見えるけど、dポイントとの連携が開始されたりドコモ色に染まりつつあるので今のうちにメインバンクの検討をしておきたい。
結論はいらない口座は解約して、もう少しドコモSMTBネット銀行で様子見。今後の動き次第でSBI新生銀行かあおぞら銀行を追加したい。
持っている銀行口座
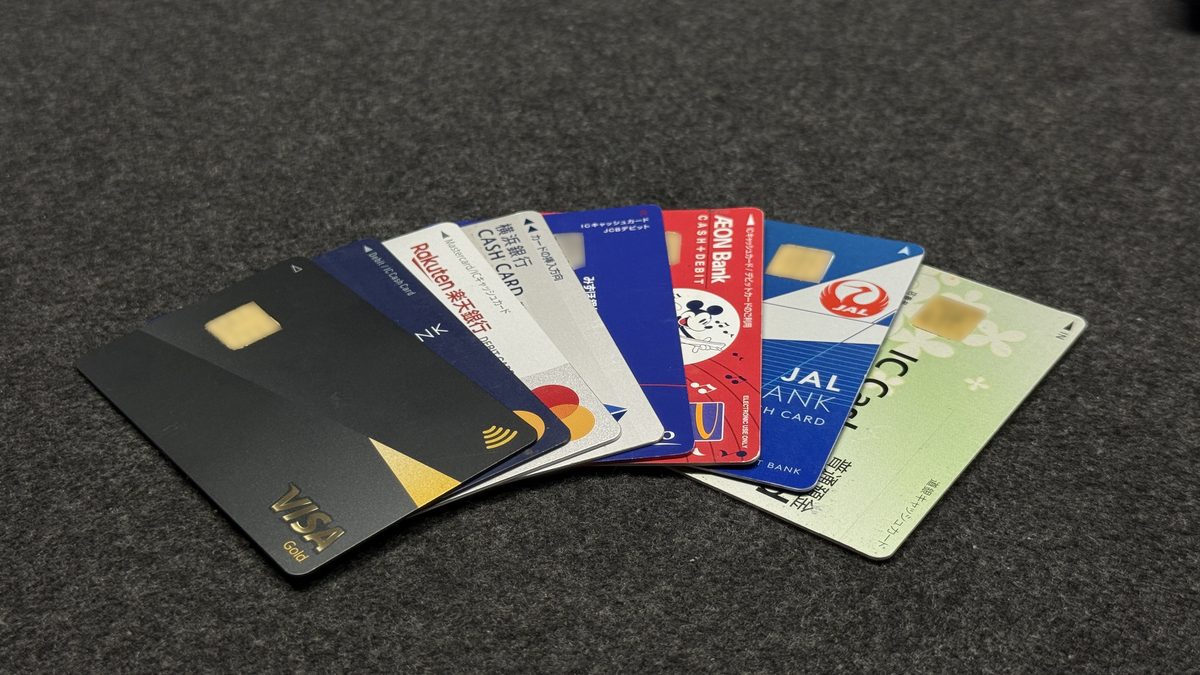
僕は下記を持っています。
- 三井住友Olive
- ドコモSMTBネット銀行
- V NEOBANK
- JAL NEOBANK
- 横浜銀行
- 楽天銀行
- イオン銀行
- みずほ銀行
- 北海道銀行
クレカと同じく気付けば持ちすぎていたので使ってないイオン銀行とみずほ銀行、北海道銀行、JALカード解約に伴いJAL NEOBANKは解約する。
「V NEOBANK」はドコモSMTBネット銀行(旧住信SBIネット銀行)の系列なので物理カードはなし。JALNEOBANKはカードを発行していた。
ちなみにJAL NEOBANK、横浜銀行、北海道銀行を除いて全てにデビットカード機能が付いている。最近はキャッシュカードもデビット付がかなり増えた。
銀行の条件
僕は銀行のキャッシュカードは下記を必須にしたい。
- 手数料無料が数回ある
- アプリでATM
- ことら送金対応
- 目的別口座
これを満たすのは「ドコモSMTBネット銀行」とそのBaaSの「V NEOBANK」「JAL NEOBANK」のみ。なので最近はV NEOBANKを主に使っている。
ちなみにイオン銀行は土日でも営業している唯一の銀行だったりする。イオン薬局も実は日曜でもやっている。イオン系はインフラ。
ドコモの銀行は雲行きが怪しい
ご存じの通りSNSで大荒れしていますが、ドコモが住信SBIネット銀行を買収して名称も変わり、雲行きはかなり怪しい。
ドコモとauはユーザーアカウントが超複雑なので個人的に登録したくないのが本音。
ちなみにドコモはやたら叩かれており、確かに筆者もドコモのdアカウントは使い物にならないと思ってますが、au IDも同じくらい使い物にならないと思ってる。
ソフトバンクはアカウント関連はまだマシだけど、良いことだけ書いて注釈が多すぎて罠が多いので避けてます。基本的に携帯キャリアはあまり信用していない。
現状dアカウントとの紐付けは任意なので現状様子見が無難。UIは大きく変わっていないのでそこもドコモは把握していると思われる。
dアカウントもau IDもキャリアと紐づけると使いにくくなる仕様はどうにかしてほしいですね。
V NEOBANKが強すぎた
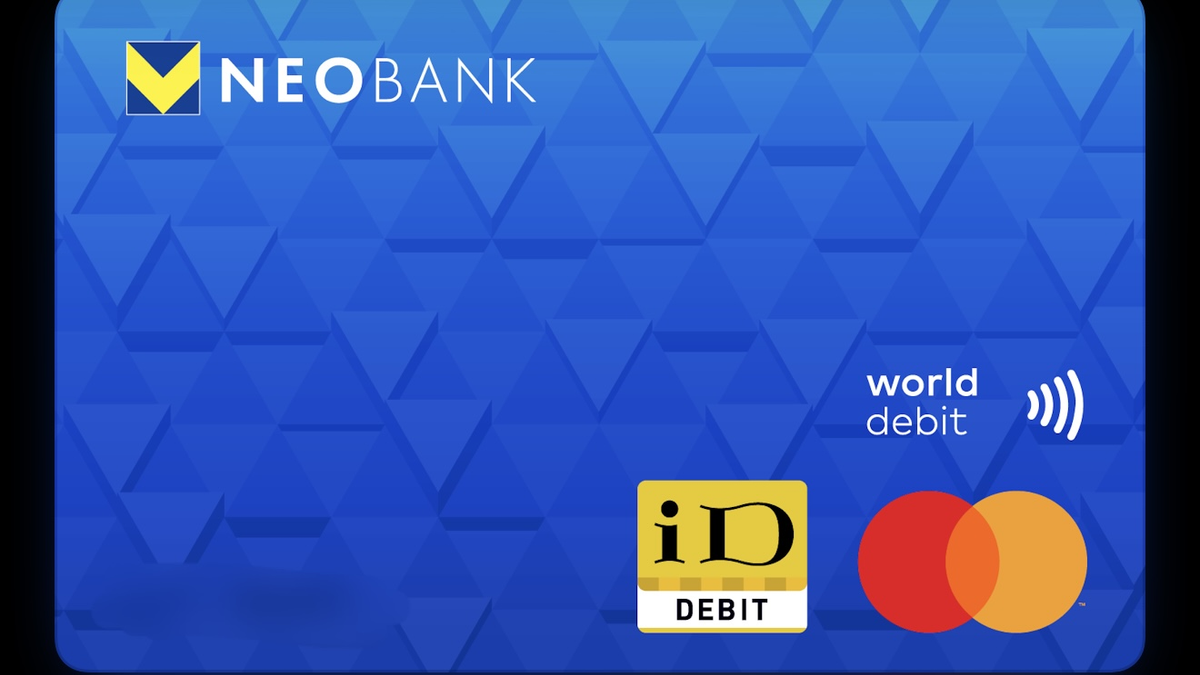
正直、今までは「V NEOBANK」が優秀すぎた。
- リアルカードなし
- アプリでATM対応
- 振込手数料、引出しが条件なく各5回無料
- masterなのでApple PayでWAONやnanacoにチャージ可能
- 何もしなくても1.5%還元
- Vポイントが汎用性高い
- idがあるのでタッチ決済非対応でもfelicaで支払い可能
非常に使いやすい。
2026/11からで還元率が1.25%に下がり、QR決済のチャージは対象外など明確な改悪。
今後はどこまで改悪されていくのか不明ですが、ドコモの銀行になったしあまりにも雲行きが怪しい。
ドコモの銀行は振込メンテが多すぎる
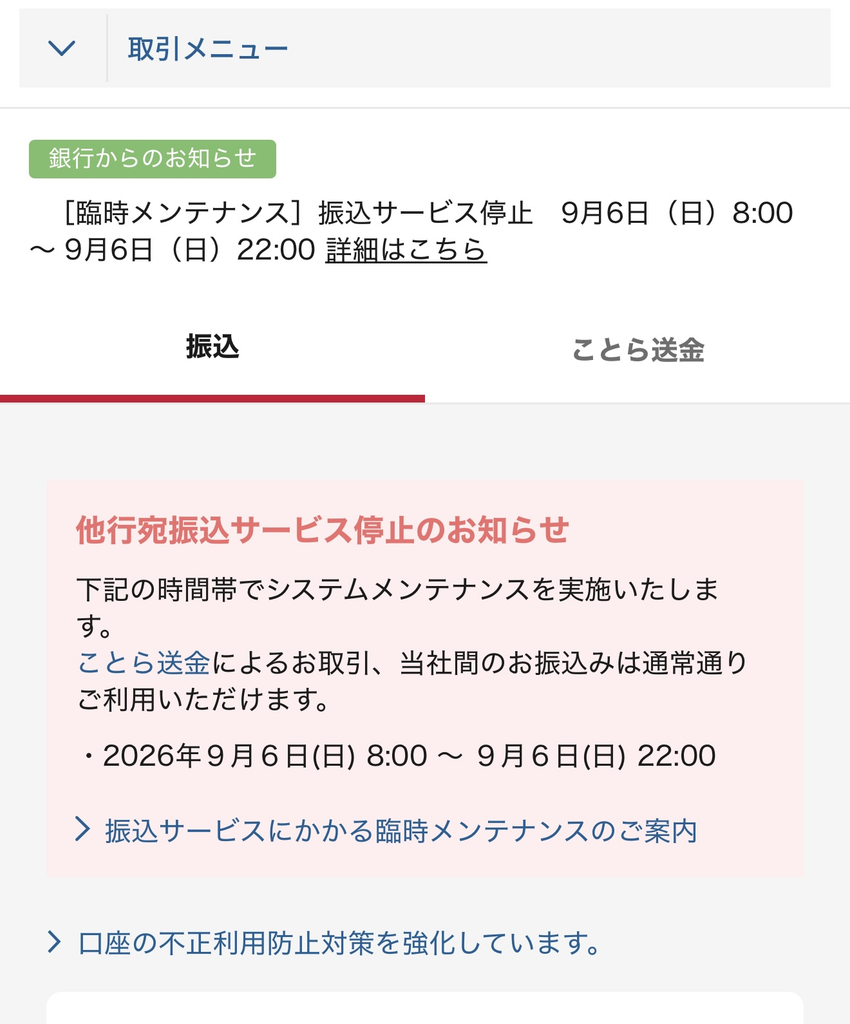
それより最近気になるのが最近振込のメンテナンスが多すぎ。
日曜実施は良いとして、日中から夜までやり始めるので日曜はほぼ振込関係ができない日がある。
三井住友は毎週日曜夜にメンテナンスしてますがこれを見習ってほしい。
メガバンクはクレカ目的、地銀は地元愛向け
この中で地銀は北海道銀行と横浜銀行がありますが、メガバンクはクレカとのシナジーないとほぼ無意味、地銀はサービス的に劣りがち。
メガバンクのクレカは三井住友カード、三菱UFJカードともに特定店舗の還元率が特に優秀で良く使われるカードですが、銀行としてはごく普通。
地銀のクレカはそこまで利便性は少ない印象。
振込手数料はメガバンク、地銀ともに何もしないと基本的に手数料はかかるし、無料にするまでの道が地味にしんどい。
手数料関係はネット銀行が強い。
個人的に地銀は地元にお金を使いたい、地元愛向けというイメージ。
手数料無料は大抵給与受取or預金残高orクレカ契約を条件にしている銀行が多いですね。
千葉銀が若干緩い。
クレカと銀行の紐づけは切り捨てる
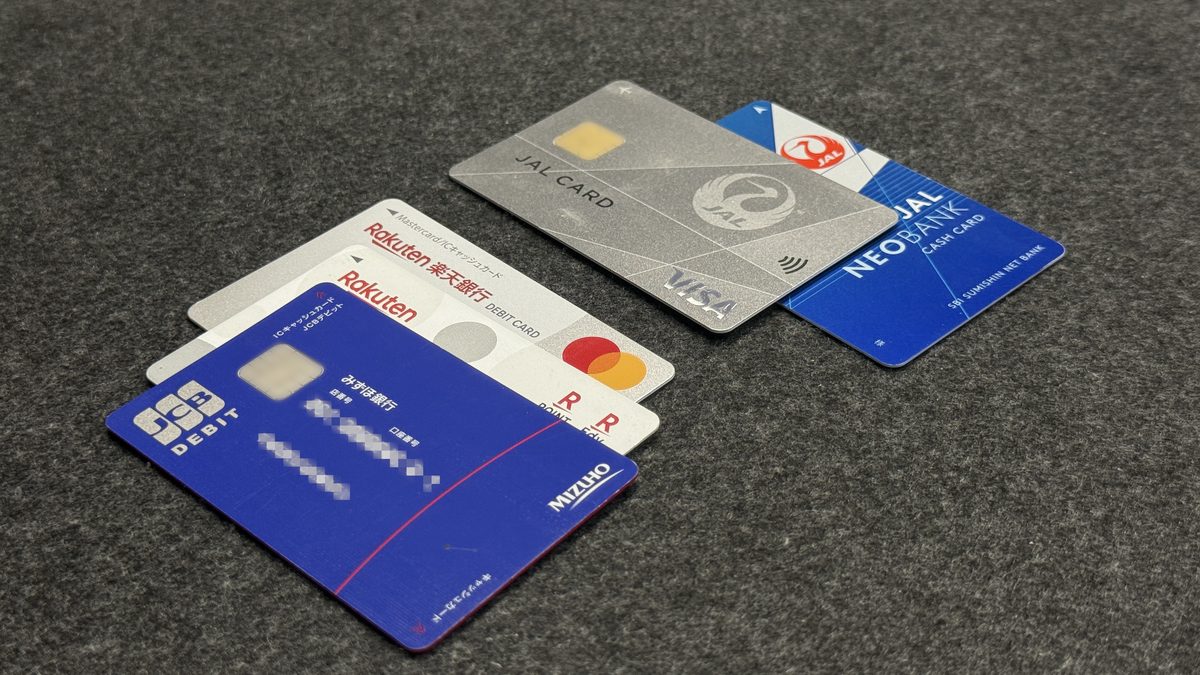
銀行が増えた経緯としてクレカとの相性問題がある。
例えば「楽天カードの引き落としを楽天銀行にすると還元UP」とかのやつ。
多すぎて管理が面倒なのでいっそのこと切り捨てることにする。例えば下記のようなもの。
- 楽天銀行
→楽天カードの引き落としで普通預金金利0.2%UP、楽天市場0.5%UP - JAL NEOBANK
→JALカードの引き落としで5マイル
JALカードは解約したからJAL NEOBANKは不要。
楽天銀行も特典不要ですがデビットの還元率1%が高め。
ただ今のところ完全に「VNEOBANK」の劣化版になっているのが現状。
大元がドコモの銀行になってしまいVNEOBANKは改悪される可能性が無きにしも非ずなのでやっぱり残す。
楽天はみずほ銀行と連携した「楽天みずほカード」が開始され、シナジーが生まれました。
持たざるを得ない口座も
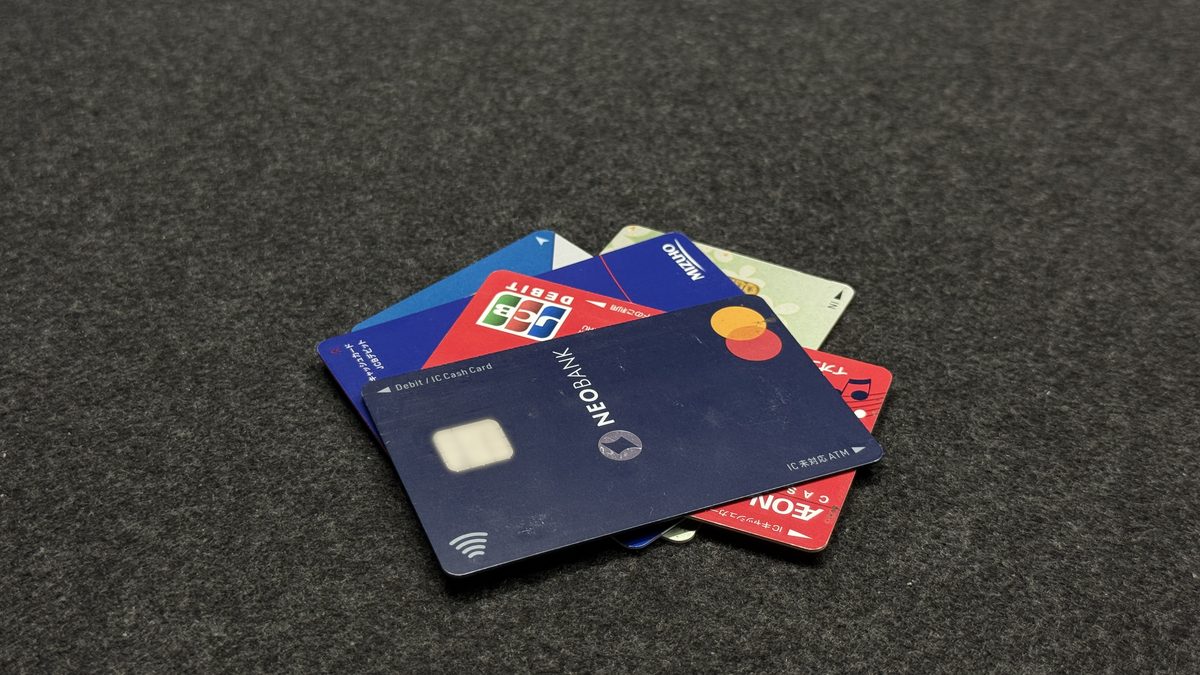
完全にお前の環境ですが、三井住友Oliveはクレカが付帯されており、役割が複数持てるので継続。口座としてはサブにしたい。
横浜銀行は目的別預金と嫁が共有費を横浜銀行に振込してくるので手数料の関係上、残さざるを得ない。
横浜銀行はマジで無駄。
「ドコモSMTBネット銀行」は大元を持つ必要性がないので解約。
銀行口座はクレカと違って再契約はできますが何度も再契約はできないみたいらしい。セキュリティガチガチなので本当に問題ないかよく考えてから解約したい。
銀行のリアルカード、いらなくない?
書いていて思ったのが、最早物理カードはいらないんじゃないかと思う問題。
引出と預入は「アプリでATM」ですれば良いし、キャッシュカードについている決済も「Apple Pay」や「Google Pay」でやれば良く、ほぼ出す機会がない。
タッチ決済非対応の店でも、iD決済やQuic Payは対応している場合がある。これはFelicaとNFCの違い。
物理カードが発行されない銀行は意外と少なく、「ドコモSMTBネット銀行」と「みんなの銀行」くらい。まだ流行らなそう。
結果
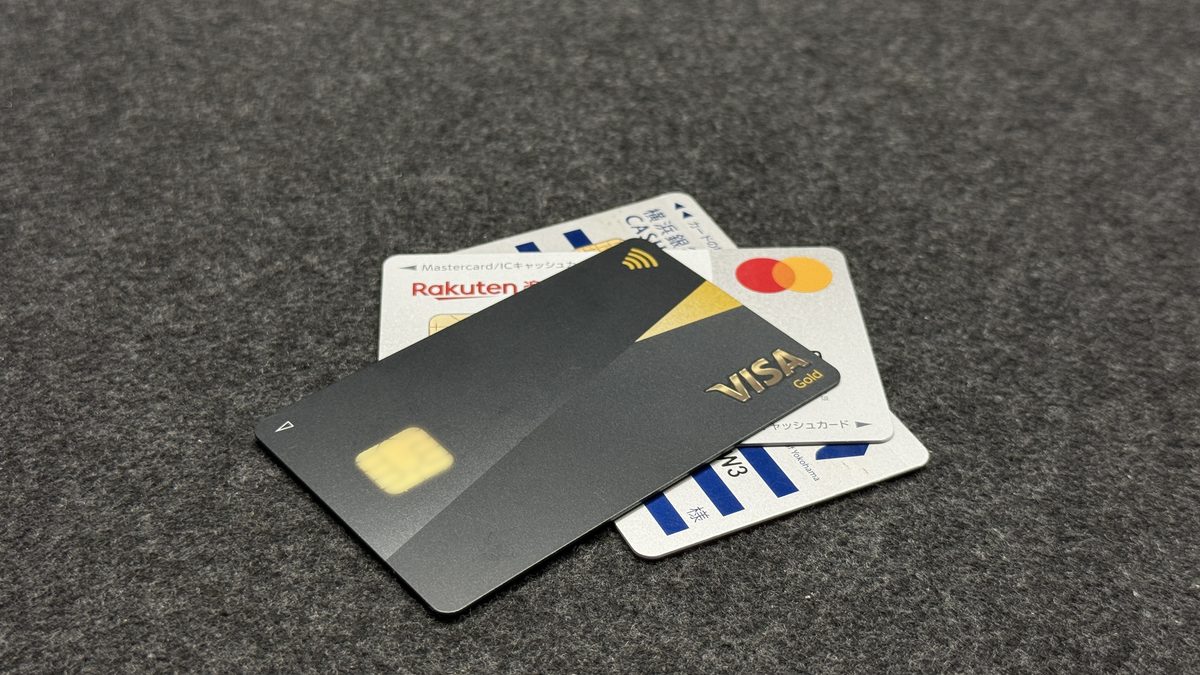
結果は下記になりました。思ったより減らなかった・・・。
- 三井住友Olive:クレカ支払いメイン
- V NEOBANKデビット:細かい支払い
- 楽天銀行デビット:念のため用
- 横浜銀行:目的別口座メイン
正直まだ多い。クレカと同様3つにしたい。
とりあえずドコモの銀行の動き次第で今後大きく変わる可能性がある。
SBI新生銀行を検討
ドコモの銀行が読めないので対策として新たにSBI新生銀行を検討している。
その名の通り旧住信SBIネット銀行ユーザーの主要な引っ越し先。経営元は違うらしいけどかなり似てる。
「アプリでATM」はつい最近リリース、「目的別口座」だけ現状非対応で若干機能が少ない。
なぜかSBI新生銀行が「お引越し」と称したキャンペーンを開催したりやたらドコモSMTBネット銀行から流れてくるユーザーを受け入れようとしている感じがする。
貯金だけならあおぞら銀行も
ただ貯金するだけの口座ならあおぞら銀行も良い。
ことら送金もアプリでATMも使えないですが、普通預金金利の利息が100万までなら1.0%になるのがとにかくデカい。
100万超えても0.65%なので高め。
例えば100万預けたら税引きで7,000円近くも利息が入る。
条件不要でできるのがポイント。
一応目的別口座はあるので、貯金用口座として結構良いかも。
頻繁に送金したりする人には向かない。
僕は家計の貯金に持っていかれるので個人の貯金は大したなく、寝かせておけるほどの預金はないのですが・・・。
利息はSBI新生銀行とドコモSMTBネット銀行は、利息の入金日が毎月発生する。
他の銀行は8月と2月の年2回が標準なので、それに対して12回と明らかに多い。
利息だけなら貧乏人にもあおぞら銀行はありがたい。
年12回だと例えば3,000円の利息でも250円ずつしか入らないですからね。
利上げであおぞら銀行は金利が1.2%、100万以上も0.75%になりました。
銀行選び、難しい
結果としてクレカより銀行選びは難しい。
最近アメリカの要望で日本の金利の利上げのニュースも頻繁に耳にする。
金利が上がれば銀行の預金口座は金利重視で選びたい。
使い勝手はほぼドコモSMTBネット銀行の今後の動き次第。
勝手にトレンドに湧いてくると思いますが引き続き注視したい。ではまた。
