こんにちは。Luluです。
先日クレジットカードの整理をしていて、改めてクレカの枚数と持つべきクレカについて吟味した。
結論考えまくるとキリがないし複雑になるから細かいことは考えずにシンプルにした方が良い。
最近はデビットカード、クレジット、QR決済全てに改悪が増えまくっていてコロコロ運用を変えるのが鬱陶しい。
世の中情報が溢れまくっていて、「このクレカで○○するとお得」と思ってクレカ契約しまくると管理が超大変になる。
何でもかんでも拾いにいくのではなく、必要なものだけを効率良くが重要。
持っていたカード
一番多い時で持っていたカードは7枚。
- 三井住友Oliveゴールド
- 楽天カード
- エポスゴールド
- Amazonマスターカード
- JCB Wカード
- kabu&カード
- JALカード
計7枚。持ちすぎてた。確かにお得な用途ごとに使い分けていたのですが、毎月25日の給料日の計算が時間かかりすぎているし、ポイントも分散される。
ちなみに年会費がかかるのは「JALカード」のみ。他は条件満たしたりで年会費は無料。
過去にはAMEX ゴールドとか持っていたりしましたが、冷静に考えて年会費が高いので解約済み。
不要なカードは解約してポイントをまとめる
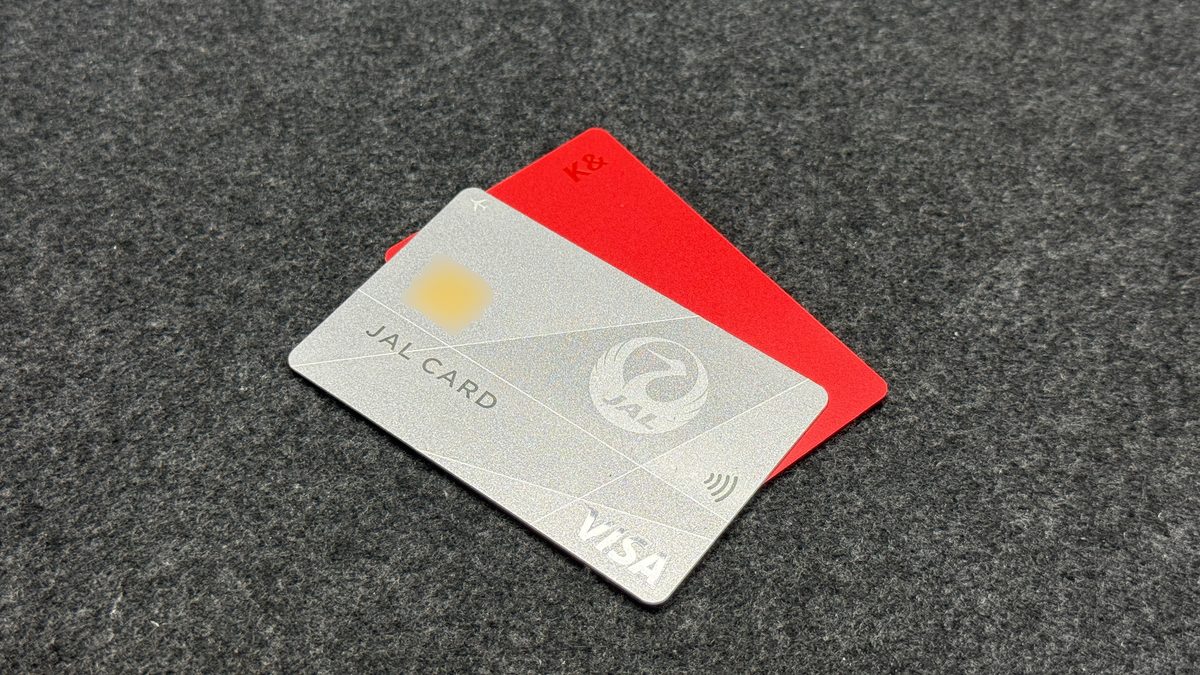

とりあえず利用頻度の少ない下記のカードは解約したので、用途も一応載せておく。
- Amazonマスターカード:Amazon用
- JCB Wカード:家族共有費用
- kabu&カード:上場した時に備えて一口乗ってみる用
- JALカード:マイル貯め用
「JCB W」はお得だって記事をかなり見かけますが、正直情報が多すぎてかなり複雑。細かいこと考えずに楽天か三井住友、三菱UFJカードで良い。
JALカードは年会費がかかるので解約。
でも日々の支払いに何だかんだJAL PayやANA Payを使うことが多いので、あっても良かったかも。
ブランドは特別な事情がない限りApple PayでWAONやnanacoのチャージができるマスターカードかJCBを選ぶようにしている。
VISAは世界で使える店が多いと言うけど、ANA Pay等で代用できるので気にしない。
残したカードは3枚
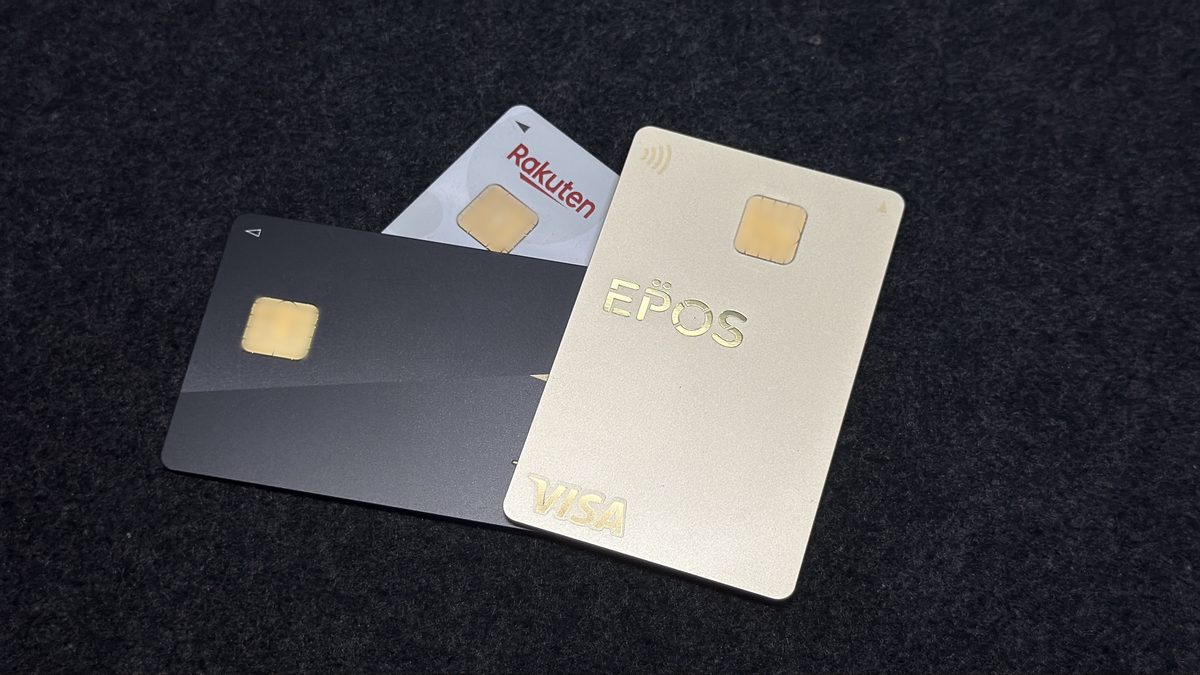
結論、3枚のカードを残すことにした。
- 三井住友Oliveゴールド
- エポスゴールド
- 楽天カード
最早3枚とも鉄板のカード。利用用途の優先としては三井住友、エポスゴールド、楽天の順で使うことにする。
何もしなければ楽天カードがご存じの通り1%還元なので一番良いですが、三井住友とエポスゴールドは100万利用で実質1.5%還元なのでこちらを優先する。
三井住友カードとエポスカードは100万修行が強い
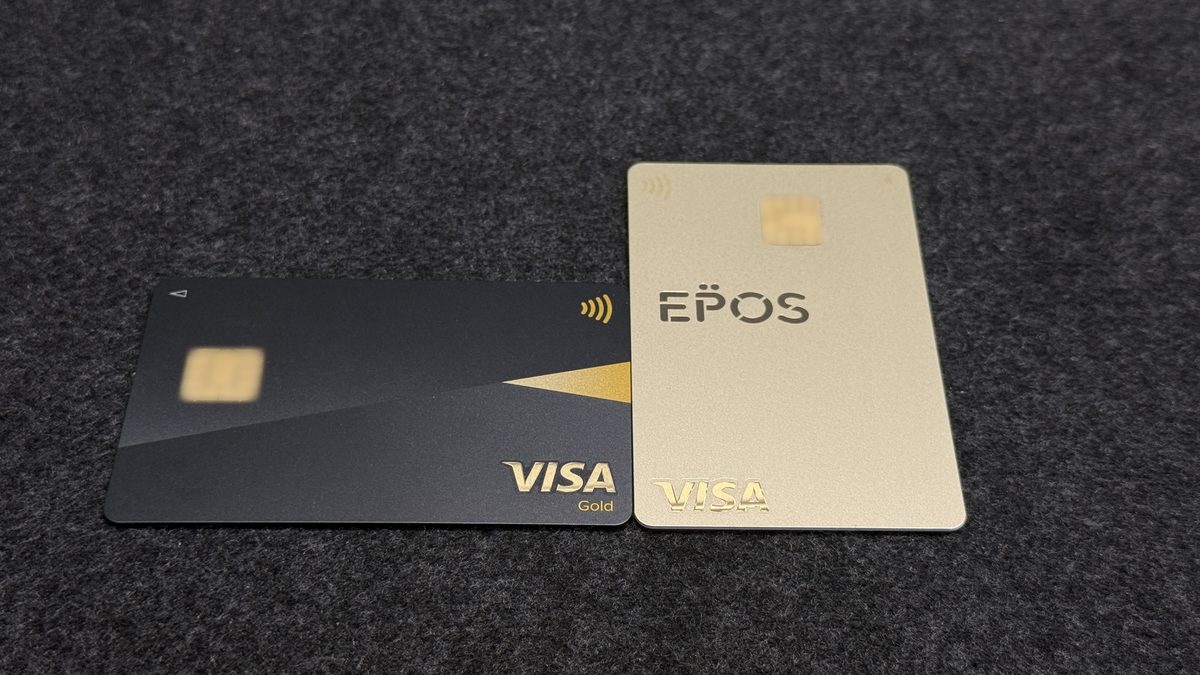
この2枚のカードは特に首都圏に住んでいる人なら持っている人が多いカードだと思うのですが、100万利用すると10,000ポイント還元されるのが強い。
普段の還元は0.5%なので大したことないカードですが、100万利用で10,000ポイント還元されると合計で1.5%還元になる。
普段は0.5%なので、残りの1%分は後からまとめてになるけど、楽天より還元率は高いということになる。
ちなみに三井住友Oliveの場合は「Vポイント」なのでWAONポイントに手数料なしで交換できる。
ウエルシアの20日のウェル活で使えば更に1.5倍で使えるので、10,000ポイントを15,000ポイント分使えてもっとお得になる。
楽天カードの還元率は強いけど
楽天カードも持っている人が大半なカードだと思いますが、改悪が多く理解するのに戸惑ったけどとりあえず、公共料金0.2%、楽天モバイル以外の携帯料金は0.5%になる。エポスや三井住友と違っていくら使えば還元ポイントが増えると言うこともないので、よく考えるとメインで使わなくてもって感じ。明細の反映も遅いし。
今年いっぱい使ってみて、三井住友Oliveとエポスカードの100万修行に届かないなら楽天カードも解約候補。
使い分け
下記に応じて使い分ける。
- 三井住友Olive:日々の支払い、100万達成後は使わない
- エポスゴールド:三井住友100万達成後に利用、選べるポイントアップショップの公共料金
- 楽天:上記修行後、楽天モバイルの支払い
三井住友Oliveとエポスゴールドはそれぞれ100万なので200万まで使うのが理想ですが、正直200万使っているか怪しいので可能な範囲で。
三井住友Oliveはデビットも換算されるし、エポスゴールドは50万でも還元あるのが特徴ですが、三井住友Oliveを優先する。
余談ですが、三井住友はRevoult経由ならキャッシュレス決済チャージも還元対象なのでこれを活用する。
2026/10までV NEOBANKデビットはお得
僕は全ての支払いをクレカではやっておらず、細かいお金はデビットの「V NEOBANK」をメインで決済している。
ご存じの通り大元の「住信SBIネット銀行」がドコモ傘下の「ドコモSMTBネット銀行」になるところでドコモ色がじわじわ来ている。
10月までは無条件1.5%還元でしたが、11月からは1.25%還元、他社決済チャージ対象外になるので登場頻度は大きく減少する予定。
10月までは使い倒します。VポイントはWAONポイントに交換してウエル活に使うのがオススメ。
三井住友Oliveをメイン決済にする
三井住友OliveはV NEOBANKの改悪後はメインにする予定。特にコンビニやマクドナルドなど、特定の8%還元される店では必ず利用する。
三井住友Oliveも年間100万利用で10,000ポイント還元があるので狙いたいところ。ちなみに三井住友Oliveは半分の50万では還元されない代わりに、デビットの利用料金も加算される。どちらを優先するかかなり迷うけど、デビットをそこそこ使う僕にはOliveが向いていそう。
Oliveフレキシブルペイは金額によってデビットとクレジットを調整できるのが面倒だけど結構便利。
普段はデビットモードにしておいて、クレジットonlyのカードをApple Payに追加してクレジットで払いたい時はクレジットonlyのカードを使うことにする。
上の画像は「credit only」と書かれている。これは普段の番号とは別でこの番号で支払うと強制的にクレカ決済になる。
元々の番号は「デビットモード」にしておいてクレジット決済したい時はcredit onlyの番号で決済するで使い分けると良い。
スマホのタッチ決済非対応の店頭だと使い分けられないので注意。
クレジットonlyのカードは別の仮想の専用ナンバーが発行されています。
若干複雑ですがモードを細かく変えるのは面倒なので仕組みを覚えておいた方が良いです。
固定費はエポスの選べるポイントアップショップを使う
公共料金はエポスゴールドの選べるポイントアップショップで1%になるのでこれを使う。楽天カードはポイント還元が0.2%に激減するので避ける。年100万決済で10,000ポイント還元されるけど、今年は多分無理なのでスルーする。エポスゴールドは50万でも2,500ポイント還元してくれるのがメリット。
10,000ポイント還元を狙っていく
とりあえずやることとしては10,000ポイント還元を狙うことにした。前までは飛行機のマイルを狙っていたのですが、僕には年間数百万の決済はしていたりしていない年もあるので、とりあえず10,000ポイント還元をシンプルに狙っていくことに。
色々分散してお得にポイント還元を受けるのも良いですが、ごちゃごちゃになりすぎないようにするのがポイント。
クレカのお得情報を惑わされすぎない
結局楽天カードの1%還元、楽天が対象外のところでポイントを上げるエポスゴールド、特定店舗でポイント還元が大幅に上がる三井住友Oliveゴールドで最低限の汎用的な守備範囲はできているつもり。
特に楽天ポイントとVポイントは汎用性が高いポイントなので使いやすい。
クレカはお得な方法を追い求めていくとキリがないのでこの辺で妥協する。他にも1.2%還元のリクルートカードとか検討したけど、リクルートポイントに魅力を感じないからスルーした。目先のキャンペーンのポイントを獲得してダラダラ使い続けるのが一番厄介。
電子マネーのポイント還元目的で持つのはありですが、クレカは一瞬で改悪されがちなのでそこそこで妥協しておくのが精神的には一番楽だったりする。
PayPayカードとか改悪されて一気に還元目的で使われなくなった気がします。
仮想カードも活用の余地あり
仮想的に発行できる「ANA Pay」や「JAL Pay」「Revoult」などの物理が不要なカードはまだ管理しやすい方なので活用の余地がある
ただこれはクレジットではなくデビット、電子マネー的な要素が強いので今回は割愛する。次は銀行のカードもごちゃごちゃしてきているので併せて考えます。ではまた。
